2026年現在、生活費の負担を大きく抑えられる「実家暮らし」は、本来であれば資産を築く絶好の環境として知られています。しかし、家賃や光熱費の支払いが少ないにもかかわらず、「気づいたら口座にお金が残っていない」「周りはもっと貯金しているのに自分だけ増えない」と悩む当事者は少なくありません。日々の生活に余裕があるがゆえの油断や、お金の管理が曖昧になりがちな環境こそが、予期せぬお金の流出を招く主な要因となっています。
本記事では、公的データや最新の調査をもとに、単身者のリアルな貯蓄実態を紐解きながら、実家暮らしならではのメリットを最大限に活かした効率的な資産形成のコツを解説します。手取りに対する理想の貯金額や、家族へ入れる生活費の相場、そして今日から実践できる具体的な先取り貯金の仕組み作りまで、編集部が総力を挙げて分かりやすくガイドします。
実家暮らしなのに貯金が増えない原因とは?多くの人が陥る3つの罠
実家暮らしは一人暮らしに比べて毎月の固定費が圧倒的に少なく、本来は貯金ハイペースで資産を増やせる環境です。しかし、実際には「実家暮らしだからいつでも貯められる」という安心感から、かえって貯金残高が増えないケースが後を絶ちません。ここでは、多くの人が無意識のうちに陥りがちな3つの代表的な原因を詳しく検証します。
第一の原因は、支出に対する「甘え」と「コントロール不足」です。家賃、水道光熱費、Wi-Fi代、場合によっては食費や日用品費までもが実家によってカバーされているため、生活コストの全貌を把握していない人が多く見られます。その結果、「今月は使いすぎたから来月調整しよう」という意識が働きにくく、趣味や交際費、サブスクリプション、外食などに際限なくお金を使ってしまう傾向があります。
第二の原因は、「余ったら貯金しよう」という後追い型の管理スタイルです。給与が入った口座のままで生活費や娯楽費を支払い、月末に残った分を貯金に回そうとする方法は、実家暮らしにおいてほとんど機能しません。「口座にお金がある=使ってよいお金」と錯覚してしまい、月末になると残高がほとんど残っていないという状況が毎月繰り返されることになります。これを防ぐためには、手取り収入の中から一定額を最初に差し引くアプローチへの転換が急務となります。
第三の原因は、ライフステージを見据えた明確な「貯蓄目標」の欠如です。マイホーム購入、結婚、独立、あるいは将来のキャリアチェンジなど、何のためにいくら貯めるのかという具体的な期限と金額のゴールが見えていないと、日々の散財に歯止めがかかりません。実家という「居心地の良い空間」に甘んじているうちに年齢を重ね、いざ自立やライフスタイルの変化が必要になった時に十分な資金が手元にないという事態を避けるためにも、早めの意識改革が大切です。
【年代別】実家暮らしの平均貯金額は?20代・30代のリアルな数字
一般の単身者における貯蓄事情と、実家暮らしの環境にある人々の間には、どのような違いがあるのでしょうか。各種調査や統計データによると、実家暮らしの人は生活費の負担が少ない分、一人暮らし層と比較して平均貯蓄額が高くなる傾向が見られます。しかし、個人ごとの差が非常に激しいのも実家暮らし層の大きな特徴です。
20代の実家暮らし層を見てみると、社会人としてのキャリアが浅い時期から実家のサポートを受けられるため、計画的に貯蓄を始めている層は20代前半から数百万円単位の資産を築いています。一方で、収入の大部分を洋服、推し活、旅行、外食などの自分の趣味に全額費やしてしまい、手元にほとんど貯金がないという極端な二極化が進んでいます。20代のうちは、毎月の手取りに対する貯蓄割合をいかに高く維持できるかが、その後の資産形成のスピードを決定づけます。
30代になると、この二極化はさらに顕著になります。2代・30代を通じて先取り貯金や資産運用を継続してきた実家暮らし層の中には、すでに貯金1000万円の大台を突破し、将来の独立や自己投資に向けた余裕資金を確保している人が少なくありません。その反面、30代になっても実家暮らしを「単なる親への依存先」として捉え続け、生活費をほとんど入れずにお金を使い果たしてきた層は、金融資産がほとんど形成できていないという深刻な課題に直面しています。
手取り収入から見る理想の貯金割合は?月々の目標額をシミュレーション
実家暮らしのメリットを最大限に活かすためには、毎月の手取り収入に対してどれくらいの割合を貯蓄に回すべきか、具体的な数字の基準を持つことが重要です。一般的な一人暮らし世帯では、家賃や生活費の負担が重いため「手取りの20%」が標準的な目標とされていますが、実家暮らしの場合は環境的優位性を考慮してより高い目標設定が推奨されます。
専門家やファイナンシャルプランナーの分析によると、実家暮らしにおける理想的な貯金割合は手取りの40%〜50%とされています。例えば、手取りが20万円であれば月々8万円から10万円、手取りが30万円であれば月々12万円から15万円を確実に貯金に回す計算になります。
この高い貯蓄率が実現可能な理由は、家賃や光熱費という固定費が大幅にカットされているためです。仮に一人暮らしであれば家賃や生活費で手取りの半分以上が消えてしまうところを、実家暮らしであればそのまま貯蓄や投資の原資にスライドさせることができます。この余剰資金をいかに死守するかどうかが、将来の資産形成の差を生み出す決定的な分かれ道となります。
そもそも実家に入れるお金はいくらが相場?平均額と家庭での決め方
実家暮らしを続ける上で避けられないテーマが、「実家に入れる生活費(家に入り込むお金)の相場」です。親への感謝や家計への貢献を示すとともに、自分自身に「自立した社会人としてのコスト意識」を持たせるためにも、適切な金額を毎月定額で納めることが推奨されます。
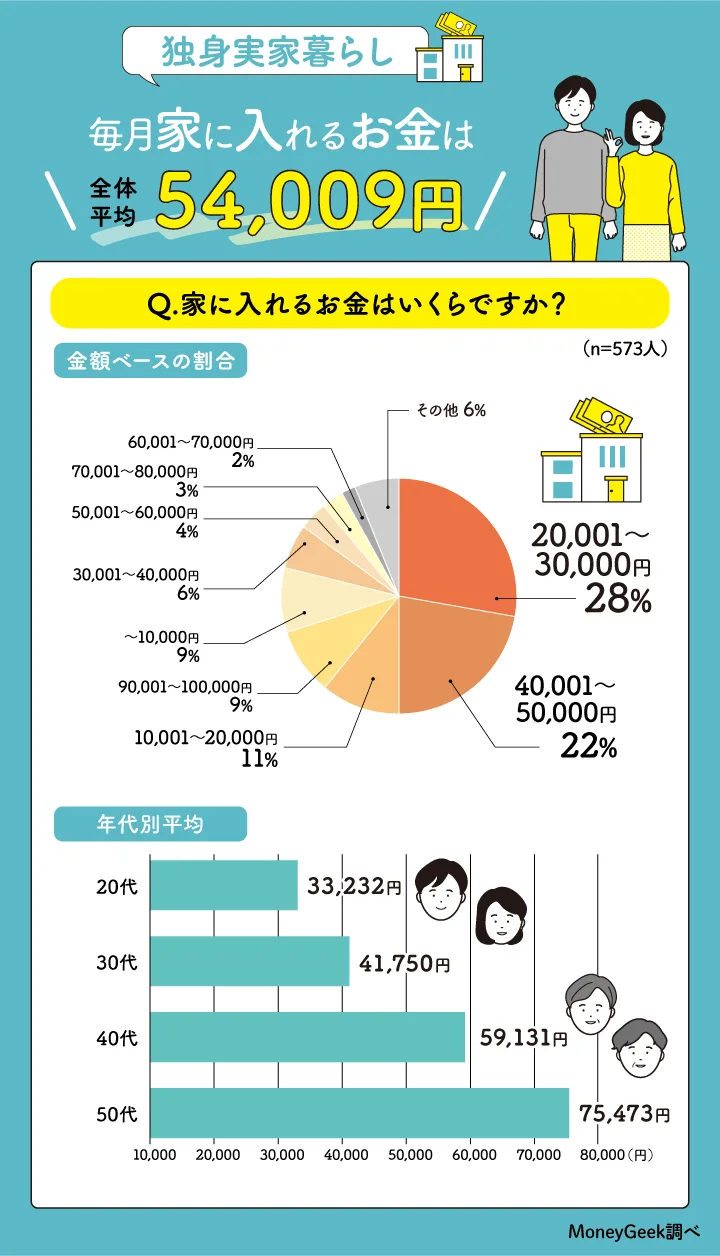
各種調査やファイナンシャルプランのデータによると、実家にいれる生活費の平均額はおおむね月額3万円〜5万円程度がボリュームゾーンとなっています。ただし、家庭の経済状況や親の年齢、自身の収入(手取り額)に応じて、1万円程度の少額から、家賃や食費の相場を考慮した8万円〜10万円の高額な設定まで幅広く存在します。
ここで重要なのは、「実家に入れているから貯金ができなくても仕方がない」という言い訳を作らないことです。たとえ実家に毎月5万円を入れたとしても、家賃・水道光熱費・食費などをトータルで考えれば一人暮らしよりも毎月5万〜10万円以上のキャッシュフローが浮く計算になります。そのため、生活費を入れた上で残りの余剰分からしっかりと先取り貯金を行うバランス感覚が不可欠です。
| 項目・目安 | 一人暮らしの場合 | 実家暮らしの場合(平均的) | 実家暮らしの場合(理想・高貯蓄) |
|---|---|---|---|
| 家賃・共益費 | 手取りの30%(約6万〜9万円) | 0円〜親の負担に依存 | 実家に入れるお金に含まれる(約3万〜5万円) |
| 水道光熱費・通信費 | 約1.5万〜2.5万円 | 0円または一部負担 | 家に入れる生活費に含まれる |
| 食費・日用品費 | 約3万〜5万円 | 0円〜自給自足に近い | 家に入れる生活費に含まれる |
| 毎月の理想貯金額 | 手取りの10%〜20% | 手取りの20%〜30% | 手取りの40%〜50% |
実家暮らしのメリットを活かす!今日からできる貯金を増やす5つのコツ
実家暮らしの圧倒的な優位性を活かし、確実にお金を残すための実践的なアプローチを5つのステップに分けて解説します。これらを今日から実行に移すことで、資金の増加スピードを飛躍的に高めることができます。
1. 給料が入ったら真っ先に別口座へ移す「先取り貯金」の徹底 給与が振り込まれた口座のまま生活費を決済するのではなく、給料日当日に自動引き落としや定額自動送金サービスを利用して、貯金用・投資用の別口座へあらかじめ設定した金額を強制的に移動させます。「残ったお金を貯金する」のではなく、「残ったお金で今月をやり繰りする」という習慣づけが最も確実な防衛策です。
2. 目的別口座やインデックス投資による効率的な資産形成 ただ普通預金に眠らせておくだけでなく、将来のライフイベント(結婚、住宅購入、独立資金など)に向けた目的別口座の活用や、新NISA制度などを利用した長期・積立・分散のインデックス投資を組み合わせることで、お金に働いてもらう仕組みを作ります。実家暮らしで若いうちから資産運用をスタートできるアドバンテージは、長期的な複利効果を生む上で非常に強力な武器となります。
3. 固定費の棚卸しと無意識のサブスク解約 実家暮らしであっても、スマホの通信プランが大手キャリアのままになっていたり、ほとんど使っていない動画・音楽配信などのサブスクリプション契約が放置されているケースが見られます。毎月の固定費を格安SIMや不要なサービスの解約によってスリム化し、浮いた分をそのまま先取り貯金に回すことで、生活満足度を下げずに貯蓄額を増やすことができます。
4. 親との間で「お金と自立のルール」を明確にする 「いつまで実家にいるのか」「将来的にどのようなタイミングで独立や資産管理の自立をするのか」について、家族間でオープンに話し合っておくことが大切です。ただダラダラと実家に甘え続けるのではなく、期限を設けた上で貯蓄目標をクリアしていく姿勢が、精神的な成長と確実な資産形成を両立させます。
5. 自分の支出グセを可視化する家計簿アプリの活用 「実家だからお金を使っても大丈夫」という油断を防ぐため、スマートフォン向けの家計簿アプリを活用して、自分のクレジットカードや電子マネーの利用履歴を自動連携させます。何に一番お金を使っているのかを客観的に把握するだけでも、無駄な衝動買いを大幅に減らすことができます。
【実家暮らし貯金】に関するよくある質問(FAQ)
Q1:実家暮らしで貯金1000万円を達成するのは本当に現実的ですか?
A1:はい、十分に現実的です。例えば、手取り25万円の人が手取りの45%(約11万円)を毎月貯金・資産運用に回した場合、約7年〜8年で1000万円の大台に到達します。ボーナス時にも追加で貯蓄を上乗せすれば、さらに期間を短縮することが可能です。
Q2:実家にお金を入れるべきか、入れずに全額貯金するべきか迷っています。
A2:親の経済状況や年齢にもよりますが、原則として毎月3万円〜5万円程度の生活費を実家に入れることが推奨されます。親に経済的・精神的な負担をかけず、自立した大人としてのマナーを守りながら協力関係を築くことが、結果的に円満な生活環境と長期的な貯蓄継続につながります。
Q3:貯金だけでなく、副業や資産運用も同時に始めたほうが良いですか?
A3:実家暮らしは一人暮らしに比べて時間に余裕を持ちやすいため、本業以外のスキルアップや副業、そして新NISAを活用した少額からの積立投資を並行して行うのに最適な環境です。収入の柱を増やすことで、資産形成のスピードを一段と加速させることができます。
実家暮らしにおける貯金は、単に「家賃がかからないから自然とお金が貯まる」という受け身の姿勢では成功しません。生活コストの低さにあぐらをかいて散財を続けてしまうと、いざという時の自立やライフステージの変化に対応できなくなるリスクを孕んでいます。
重要なのは、実家という環境的アドバンテージを「強力なチート環境」と捉え、給与受取時の先取り貯金の仕組み化や、適切な生活費の負担、そして将来に向けた効率的な資産運用を早期にスタートさせることです。明確な目標とルールを持って日々の収支をコントロールし、着実に資産を築き上げていくことが、これからの時代をしなやかに生き抜くための確実な判断基準となります。