2026年現在の日本において、高騰し続ける社会保険料や医療費の負担増に伴い、生命保険や医療保険のあり方を見直す人が増えています。「貯蓄で十分に医療費をカバーできるから医療保険はいらない」という不要論がSNSやブログなどで話題になる一方で、実際に病気やケガに直面した人からは「入っておけばよかった」という後悔の声も少なくありません。
本記事では、医療保険に入らないで後悔した人たちのブログやQ&Aサイトの体験談を徹底調査し、独身や30代・40代における必要性の判断基準、実際の医療費の負担実態、そして加入しないことによるリスクを客観的なデータと専門的視点から分かりやすく解説します。
医療保険に入らない人の割合と「不要論」が支持される理由
近年のライフスタイルの変化や投資意識の高まりに伴い、不要な固定費を削る一環として医療保険に加入しない選択をする人が増えています。生命保険文化センターなどの各種調査や市場動向によると、特に独身層や20代・30代の若年層における医療保険の加入率は、過去数年と比較して緩やかな減少傾向にあります。
医療保険が「いらない」とされる最大の論拠は、日本が誇る強固な公的医療保険制度、特に高額療養費制度の存在です。どれほど医療費が高額になっても、所得に応じた自己負担の上限額を超えた分は国が負担してくれるため、「若くて健康なうちは貯蓄だけで万が一の入院費や手術費を十分にまかなえる」という合理的な判断が不要論を支えています。
医療保険に入らないで後悔した体験談:ブログや知恵袋から見える現実
一方で、医療保険に加入せず、のちに後悔したという体験談は、ブログやQ&Aサイト(Yahoo!知恵袋など)において数多く報告されています。実際の生活実態や突発的な出費に直面した際、公的保障だけではカバーしきれない「見えないコスト」が大きな負担となるケースが少なくありません。
報道各社や実態調査で伝えられている代表的な後悔のケースとして、以下のような状況が挙げられます。
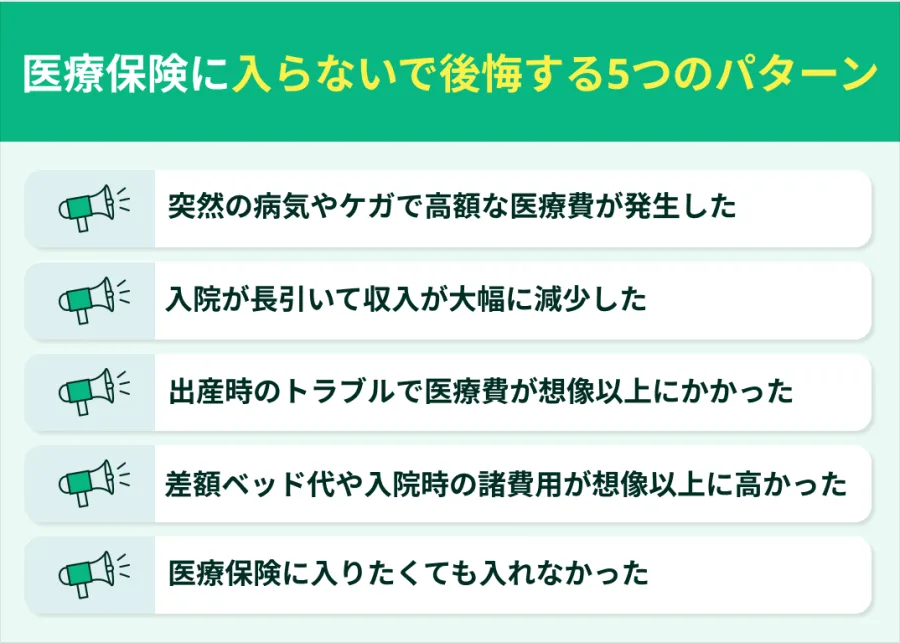
- 想定以上の治療費・諸経費:手術や入院そのものの費用に加え、差額ベッド代、先進医療の技術料、通院交通費、家族の付き添い費用など、公的保険の対象外となる実費が重くのしかかったケース。
- 独身ゆえの油断:「自分一人だから大丈夫」と過信していたところ、思いがけない病気やケガで長期間の休職を余儀なくされ、収入が途絶えた状態で医療費の支払いに直面したケース。
- 突発的な疾患の発生:40代以降に発症しやすい尿路結石や急性疾患などで、突然の入院・手術を経験し、手元の貯蓄が一気に減少して焦りを感じたケース。
- 解約のタイミングの悲劇:かつて加入していたものの「もったいない」と解約した直後に大病が発覚し、より手厚い保障を受けておけばよかったと痛感したケース。
30代・40代における医療保険の見直しとリスクの変遷
年齢を重ね、ライフステージが変化するにつれて、医療保険に対するアプローチは大きく変わります。特に30代から40代にかけては、結婚や子育て、住宅ローンの契約など、家計の固定費と責任が増大する時期です。
30代男性やファミリー層における保険見直しの議論では、「毎月の保険料を払い続けるべきか、それともその分をインデックス投資や貯蓄に回すべきか」というコストパフォーマンスの比較が頻繁に行われます。しかし、年齢とともに生活習慣病や突発的な結石、がんなどのリスクが統計的に上昇するため、「若いうちは不要だったが、40代に突入して健康診断の数値が気になり始めた段階で、保険の必要性を改めて痛感した」という声も多く聞かれます。
| 年代・状況 | 主なリスクと医療費の傾向 | 公的保障のカバー範囲 | 推奨される考え方 |
|---|---|---|---|
| 独身・20代〜30代前半 | 突発的なケガ、急性疾患(尿路結石など)。貯蓄が少ない場合はリスク増。 | 高額療養費制度で基本医療費は抑えられるが、収入減への備えが薄い。 | 貯蓄が十分であれば不要論が成り立つが、手元資金が少ない場合は最低限の備えを検討。 |
| 30代後半〜40代(家庭持ち) | 生活習慣病リスクの顕在化、家族の生活費や教育費との複合的負担。 | 傷病手当金や高額療養費があるが、長期間の休職では生活費が圧迫される。 | 家計のバランスと万が一の休職リスクを考慮し、手厚い見直しや適度な保障を確保。 |
「尿路結石」や突発的入院から学ぶ:備えなきリスクの実態
日常のブログや体験談の中で、意外にも多くの人が言及しているのが「尿路結石」などの突発的で激しい痛みを伴う疾患です。前触れなく突然発症し、激痛により救急搬送や緊急入院、さらには体外衝撃波破砕術(ESWL)などの外科的治療が必要になるケースがあります。
こうした中等度の疾患であっても、数日間の入院や高額な医療機器を用いた治療費、さらには仕事への影響が発生します。医療保険に入っていなかった人からは、「健康には自信があったためノーマークだったが、いざ医療費や通院費の請求書を見たときに、保険のありがたみを初めて知った」という後悔のコメントが寄せられています。
独身者・現役世代が知るべき「医療保険の必要性」判断基準
医療保険が必要か不要かは、個人の経済状況やリスク許容度によって完全に分かれます。以下の判断基準を参考に、自身にとって最適な選択を整理してみましょう。
- 金融資産(貯蓄額)の多寡:万が一の入院や半年程度の休職が発生しても、生活費と医療費を十分にまかなえるだけの緊急予備資金がある場合は、保険料という固定費を支払うよりも「貯蓄で自衛する(self-insurance)」方が合理的です。
- 傷病手当金や会社の福利厚生:会社員や公務員であれば、病気やケガで働けなくなった場合に給与の一部が保障される「傷病手当金」制度が手厚いため、自営業者やフリーランスに比べて生活破綻のリスクが低くなります。
- 遺伝的リスクや健康状態:家系的な疾患リスクや、自身の健康診断の結果を踏まえ、将来的な医療リスクを客観的に評価することも判断材料になります。
【医療保険入らない後悔ブログ】に関するよくある質問(FAQ)
Q1:医療保険に入らないと本当に後悔しますか?
A1:個人の貯蓄額や健康状態によります。十分な貯蓄があり、公的保障(高額療養費制度や傷病手当金)を正しく理解して活用できる人であれば後悔するリスクは低いですが、貯蓄が乏しい状態で突発的な入院や長期療養を経験した人の多くが「入っておけばよかった」とブログや知恵袋で述べています。
Q2:30代独身で医療保険に入っていないのは危険ですか?
A2:一概に危険とは言えませんが、貯蓄が少ない場合は注意が必要です。30代はまだ病気のリスク自体は低いものの、不意の事故や急性疾患(尿路結石など)のリスクはゼロではありません。手元にどれだけの緊急予備資金があるかが判断の分かれ目となります。
Q3:不要論がある中で、プロはどのように医療保険を勧めていますか?
A3:ファイナンシャルプランナー等の専門家は、すべての人に一律の医療保険を推奨しているわけではありません。「公的保障でまかなえない差額ベッド代や先進医療、および貯蓄でカバーしきれない長期の収入減リスク」に特化した必要最低限の設計や、貯蓄重視の合理的な選択を推奨する傾向にあります。
医療保険に加入するかどうかは、単なる「損得勘定」やネット上の極端な意見に流されるのではなく、自身のライフステージ、現在の金融資産、そして公的保障の仕組みを正確に把握した上で決断することが大切です。
2026年現在の社会経済情勢を踏まえ、固定費の削減と万が一のリスクヘッジのバランスを慎重に見極め、後悔のない賢明なライフプランを構築しましょう。