映画『マネー・ショート 華麗なる大逆転』は、2008年のリーマン・ショックを誰よりも早く予見し、ウォール街の巨大金融機関を相手に勝負を仕掛けた投資家たちの実話を描いた金融ドラマだ。クリスチャン・ベール、スティーブ・カレル、ライアン・ゴズリング、ブラッド・ピットという豪華キャストが集結し、難解な金融危機をブラックコメディーとサスペンスを融合させた独特の演出で描いている。
物語の鍵を握るのは、信用力の低い人々に貸し出されたサブプライムローン、それを証券化した金融商品、そしてCDS(クレジット・デフォルト・スワップ)だ。2026年は日本公開から10年を迎えた節目でもある。映画のあらすじや登場人物のモデル、実際に投資家たちが得た利益、映画と史実の違いを整理すると、この作品が単なる金融マンの成功物語ではないことが見えてくる。
【あらすじ】『マネー・ショート 華麗なる大逆転』はどんな映画?
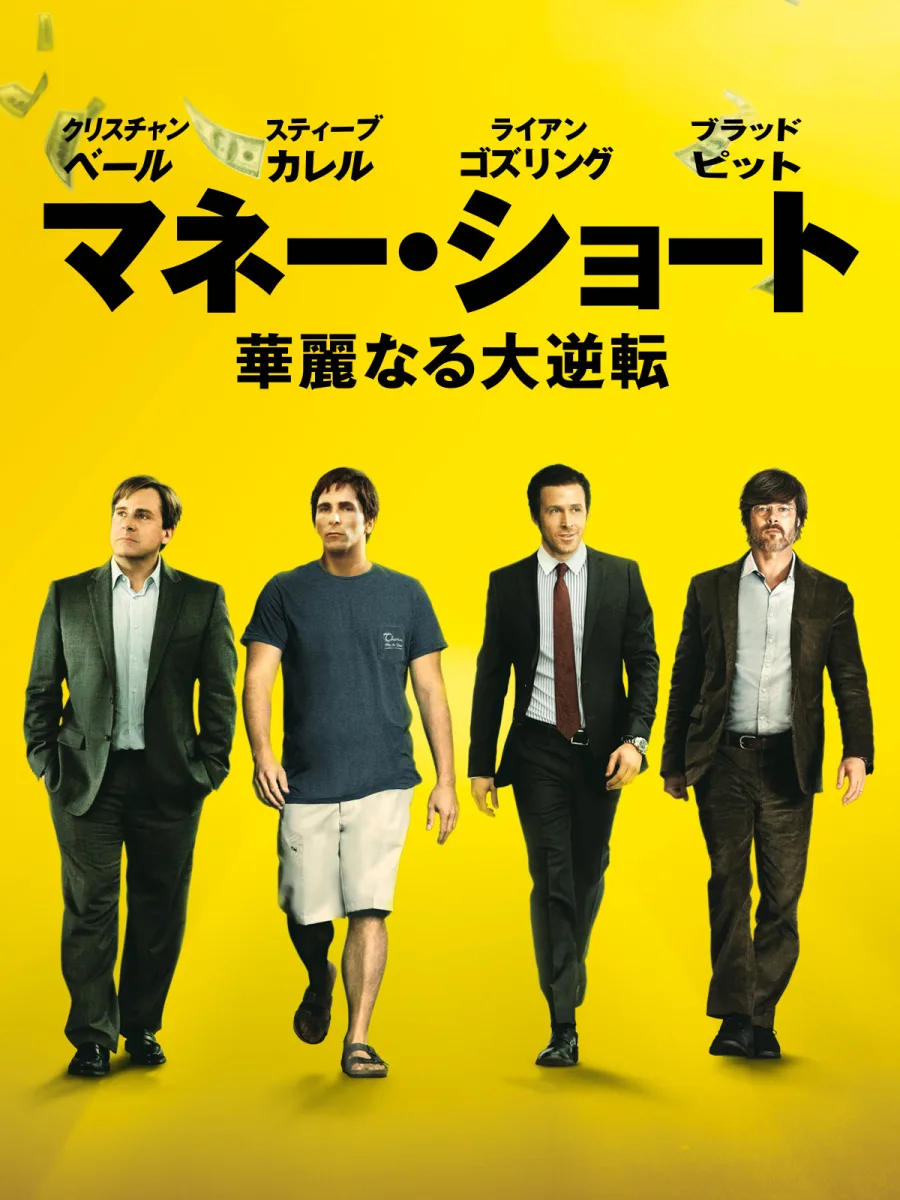
『マネー・ショート 華麗なる大逆転』の原題は『The Big Short』。2015年にアメリカで製作され、日本では2016年3月4日に劇場公開された。上映時間は130分で、監督と脚本をアダム・マッケイ、共同脚本をチャールズ・ランドルフが担当している。
原作は、金融ジャーナリストとしても知られるマイケル・ルイスのノンフィクション『The Big Short: Inside the Doomsday Machine』。日本語版は『世紀の空売り 世界経済の破綻に賭けた男たち』というタイトルで、文藝春秋から2010年9月に刊行された。
住宅バブルの崩壊を見抜いた4人の投資家物語は2005年前後のアメリカから始まる。当時のアメリカでは住宅価格が上昇し続け、住宅ローンを組んで家を購入することが当たり前のように受け入れられていた。金融機関も住宅ローンを大量に販売し、それを組み合わせた証券商品を投資家に売り込んでいた。
しかし、ヘッジファンドを運営するマイケル・バーリは、住宅ローンの中身を詳しく調べるうちに、返済能力の低い借り手に対する融資が異常に増えていることに気づく。住宅価格が下落すれば、これらのローンが一斉に焦げ付く可能性があると考えたのだ。
バーリは大手金融機関に対して、住宅ローン関連債券の信用が崩壊した場合に利益を得られるCDSを購入する。ところが、住宅市場はすぐには崩壊しない。投資家からは批判され、銀行からは毎月の手数料を請求されるという苦しい状況が続く。
その後、銀行員ジャレッド・ベネットがバーリの取引に着目し、ヘッジファンドのマーク・バウムや若手投資家のジェイミー・シプリー、チャーリー・ゲラーらも住宅市場の危険性を調べ始める。
彼らが実際に住宅ローンの実態を調査すると、金融機関が説明する安全な投資商品と、その中身には大きな隔たりがあった。住宅市場が崩壊する可能性は、もはや机上の空論ではなかったのである。
そして2008年、住宅ローンの延滞と金融商品の価値下落が深刻化。投資家たちが仕掛けた取引は大きな利益を生み始める一方、金融市場全体は未曽有の危機へと向かっていく。
映画.comの作品解説やパラマウントの公式作品情報でも、本作は実話とマイケル・ルイスの著作を基にした作品として紹介されている。
映画の基本情報- 作品名:マネー・ショート 華麗なる大逆転
- 原題:The Big Short
- 製作年:2015年
- 日本公開日:2016年3月4日
- 上映時間:130分
- ジャンル:ドラマ・コメディー
- 監督:アダム・マッケイ
- 原作:マイケル・ルイス『世紀の空売り』
- 脚本:アダム・マッケイ、チャールズ・ランドルフ
- 主要出演者:クリスチャン・ベール、スティーブ・カレル、ライアン・ゴズリング、ブラッド・ピット
【金融危機の仕組み】サブプライムローンとCDS、空売りの理由を解説
本作を理解するうえで避けて通れないのが、サブプライムローンとCDSの関係だ。金融用語が多いため難しく感じるが、仕組みを順番に整理すれば、投資家たちが何に賭けていたのかが理解できる。
サブプライムローンとは?住宅バブルを生んだ融資の実態サブプライムローンとは、信用力が比較的低い借り手を対象とする住宅ローンのことだ。
通常の住宅ローンでは、借り手の収入や信用履歴、返済能力などが審査される。しかし、サブプライムローンでは、信用履歴に問題がある人や、十分な頭金を用意できない人などにも融資が行われた。
こうした融資が拡大した背景には、住宅価格が上昇し続けるという楽観的な予測があった。返済が難しくなっても、住宅を売却したり、値上がりした住宅を担保に借り換えたりすれば問題を解決できると考えられていたのである。
さらに金融機関は、住宅ローンを貸し出した後、その債権をまとめて証券化し、投資家に販売する仕組みを拡大させた。
この結果、融資を実行する金融機関が最終的な返済リスクを十分に負わず、ローンの販売量を増やす動機が強くなった。住宅ローンの返済能力よりも、融資を証券化して販売することが優先される構造が生まれていた。
米連邦準備制度理事会(FRB)の歴史資料によると、2000年代前半から中盤にかけて高リスク住宅ローンが拡大し、住宅ローンを束ねた証券化商品が投資家に販売されていた。住宅価格の上昇が止まると、借り換えや売却による返済が難しくなり、金融機関や投資家の損失が膨らんだ。
住宅ローンはどのように金融商品へ変わったのか住宅ローンを証券化する仕組みを理解すると、映画に登場する金融商品の意味が分かりやすくなる。
例えば、金融機関が1,000人分の住宅ローンを集め、その返済金を原資として債券を発行したとする。これが住宅ローン担保証券、MBS(Mortgage-Backed Securities)だ。
MBSは返済の優先順位に応じて複数の階層に分けられる。優先的に返済を受ける上位部分は比較的安全と評価され、損失を先に引き受ける下位部分は高いリスクを持つ代わりに高い利回りが設定される。
加えて、こうした証券を組み合わせて作られた金融商品がCDO(債務担保証券)だ。複雑な組み合わせと格付けによって、実際にはリスクの高い住宅ローンが含まれていても、安全性の高い金融商品として販売される場合があった。
問題は、住宅価格が全国的に下落するような事態が十分に想定されていなかったことだ。複数の地域やローンに分散すればリスクを抑えられるという考え方も、住宅市場全体が同時に悪化すれば機能しなくなる。
CDSとは?映画の投資家たちが選んだ勝負の仕組みCDSは「クレジット・デフォルト・スワップ」の略称で、債務不履行などの信用リスクを移転する金融契約だ。
簡単に説明すると、ある企業や債券の信用が悪化した場合に備えて、契約相手に定期的な保険料に似た支払いを行い、信用事故が発生した場合に補償を受ける仕組みである。
例えば、住宅ローン関連債券の価値が下落すると予測した投資家が、金融機関からその債券に対する信用保護を購入する。住宅ローンの延滞や債務不履行が増えれば、契約条件に応じて保護の買い手が利益を得る。
実際に対象債券を保有していなくても、信用リスクの悪化に賭ける取引が可能だった点も、当時のCDS市場を理解するうえで重要だ。
ただし、CDSは法律上そのまま保険契約と同じものではない。契約条件や決済方式によって支払いの仕組みは異なる。CFA協会も、CDSを信用リスクに対する保護を売買する金融契約として説明している。
なぜ投資家たちは住宅市場の崩壊に賭けたのか一般的な空売りは、株式などを借りて売却し、価格が下落した後に買い戻すことで利益を得る取引だ。
一方、『マネー・ショート』で描かれる投資家たちの戦略は、一般的な株式の空売りとは異なる。彼らはCDSを利用し、住宅ローン関連債券の信用が悪化する方向にポジションを取った。
彼らが注目したのは、住宅価格と借り手の返済能力の間に生じた矛盾だった。
- 住宅価格は上昇し続けるという前提で融資が拡大していた。
- 返済能力の低い借り手にも住宅ローンが提供されていた。
- 住宅ローンを証券化することで、リスクが金融市場全体に広がっていた。
- 格付けが高い商品にも、実際には深刻な信用リスクが潜んでいた。
- 住宅価格が下落すれば、借り手の延滞と金融商品の損失が連鎖する可能性があった。
マイケル・バーリは、こうした問題を金融商品の目論見書や住宅ローンのデータから読み取った。市場全体が楽観視している状況で、誰もが見落としていたリスクを見つけたことが、彼の戦略の出発点だった。
【リーマン・ショックの真相】2007年から2008年に何が起きたのか
映画のクライマックスに関係するリーマン・ショックは、2008年9月15日に突然発生した単独の事件ではない。住宅ローン市場の悪化を起点に、金融機関の信用不安が徐々に拡大していった長い危機の一局面である。
住宅価格の下落から金融機関の危機へ2000年代前半、アメリカでは住宅需要が増加し、住宅価格が上昇していた。金融機関は住宅ローンを拡大し、証券化商品を投資家に販売することで収益を伸ばしていた。
しかし、住宅価格の上昇が止まると、返済が難しくなった借り手が住宅を売却しても、ローンを完済できない状況が増えていく。
住宅ローンの延滞率が上昇すると、それを裏付けとするMBSやCDOの価値も下落する。金融機関は保有資産の評価損を抱え、資金調達も難しくなった。
加えて、金融機関同士が複雑なデリバティブ取引を行っていたため、どの企業がどれほどの損失を抱えているのか分からないという不信感が広がった。
金融危機調査委員会の最終報告書は、リスクの高い住宅ローンの拡大、金融機関による証券化、規制当局の対応不足、デリバティブ市場の問題など、複数の要因が危機を深刻化させたと分析している。
リーマン・ショック前後の重要な出来事- 2007年4月:大手サブプライム住宅ローン会社のニュー・センチュリー・ファイナンシャルが破綻申請。
- 2007年以降:住宅ローン関連証券の格下げや金融市場の信用不安が拡大。
- 2008年9月7日:ファニーメイとフレディマックが政府管理下に置かれる。
- 2008年9月15日:リーマン・ブラザーズが連邦破産法第11章の適用を申請。
- 2008年9月16日:FRBが保険大手AIGに最大850億ドルの融資枠を認める。
特に2008年9月15日のリーマン・ブラザーズ破綻は、金融市場に大きな衝撃を与えた。翌16日にはAIGへの公的支援が決まり、金融システム全体の安定が危ぶまれる事態となった。
FDICの金融危機関連資料やFRBの記録にも、リーマン・ブラザーズの破綻とAIGへの緊急融資が連続して発生したことが記録されている。
リーマン・ショックはなぜ世界経済に広がったのか問題の根本には、住宅ローンの損失が住宅業界だけで止まらない金融構造があった。
住宅ローンは証券化され、MBSやCDOとなり、世界中の金融機関や投資家に保有されていた。さらにCDSによって、実際の債券を保有していない投資家まで信用リスクに関与していた。
つまり、住宅ローンを返済できない人が増えるという一見限定的な問題が、金融機関の資産評価、資金調達、取引相手の信用にまで影響する構造になっていたのである。
FRBの金融危機史によると、アメリカの住宅価格は2007年第1四半期から2011年第2四半期までの間に、全国平均で5分の1を超える下落を記録した。住宅市場の混乱は建設業や消費、金融機関の融資能力にも波及し、2007~2009年の大不況を深刻化させた。
『マネー・ショート』が描くのは、まさにこの連鎖の中で、金融市場の多数派とは異なる見方を持った投資家たちの姿だ。
【キャスト・登場人物】実在のモデルとなった投資家は誰?
本作の大きな魅力は、実際に金融危機を予見した人物たちを、ハリウッドを代表する俳優が演じている点にある。
ただし、登場人物の名前が実在人物と一致するとは限らない。アダム・マッケイ監督はNPRのインタビューで、実在人物のプライバシーへの配慮から姓を変更したケースがある一方、ライアン・ゴズリング演じる人物は、特に複合的な人物造形を取り入れたと説明している。
主要キャストと実在モデルの関係一覧| 映画の登場人物 | 出演俳優 | 実在のモデル・役割 |
|---|---|---|
| マイケル・バーリ | クリスチャン・ベール | 実在の投資家。Scion Capitalを率い、住宅ローン市場の崩壊を予測した。 |
| マーク・バウム | スティーブ・カレル | ヘッジファンドマネージャーのスティーブ・アイズマンがモデル。 |
| ジャレッド・ベネット | ライアン・ゴズリング | ドイツ銀行のトレーダー、グレッグ・リップマンが主な着想源。映画では複合的な人物として描かれる。 |
| ベン・リカート | ブラッド・ピット | コーンウォール・キャピタル関係者のベン・ホケットがモデルとされる。 |
| ジェイミー・シプリー | フィン・ウィットロック | コーンウォール・キャピタルの若手投資家グループを表す人物。 |
| チャーリー・ゲラー | ジョン・マガロ | コーンウォール・キャピタルの若手投資家グループを表す人物。 |
| ダニー・モーゼス | レイフ・スポール | マーク・バウムの投資チームのメンバー。 |
| ポーター・コリンズ | ハミッシュ・リンクレイター | マーク・バウムの投資チームのメンバー。 |
| ヴィニー・ダニエル | ジェレミー・ストロング | マーク・バウムの投資チームのメンバー。 |
| シンシア・バウム | マリサ・トメイ | マーク・バウムの妻として描かれる人物。 |
クリスチャン・ベールが演じるマイケル・バーリは、実在する投資家だ。もともと医学を学んだ経歴を持ち、ヘッジファンドの運営者として金融市場に参入した。
彼の特徴は、他の投資家が重視する市場の雰囲気や一般的な経済予測よりも、個別の住宅ローンの契約内容や返済データを徹底的に調べたことにある。
マイケル・ルイスが2010年に発表した著作の抜粋でも、バーリが2004年にサブプライム住宅ローン債券市場の危険性を見抜き、住宅市場の下落に賭ける方法を考案した経緯が紹介されている。
マーク・バウム:金融業界の矛盾を追及する人物スティーブ・カレルが演じるマーク・バウムは、実在の投資家スティーブ・アイズマンをモデルにしている。
映画では、金融業界の不透明な慣行や、住宅ローンを返済できない人々が置かれた状況に強い怒りを示す人物として描かれる。
彼の役割は、単に市場の下落を予測することではない。住宅ローンの現場を調べ、金融機関の説明と実態の食い違いを追及することで、観客に危機の社会的な側面を見せている。
ジャレッド・ベネット:ウォール街の取引をつなぐ存在ライアン・ゴズリング演じるジャレッド・ベネットは、映画のナレーター的な役割も担う人物だ。
モデルとなったのは、ドイツ銀行の債券トレーダー、グレッグ・リップマン。ただし、マッケイ監督はインタビューで、ベネットは単純な実在人物の再現ではなく、複数の要素を取り入れたキャラクターだと説明している。
そのため、映画のジャレッド・ベネットの言動を、そのままグレッグ・リップマン本人の発言や行動として受け取るのは正確ではない。
ベン・リカートと若手投資家たちブラッド・ピット演じるベン・リカートは、若手投資家のジェイミーとチャーリーに金融市場の現実を教える存在だ。
映画では、彼らの取引を手助けするだけでなく、金融危機によって一般の人々がどれほどの損失を受けるのかを考えさせる役割を担っている。
若手投資家の物語は、コーンウォール・キャピタルという実在の投資会社を背景としている。大手金融機関とは異なる小規模な投資家が、巨大な市場の歪みを発見して勝負を仕掛ける構図が、本作に独特の面白さを与えている。
【実話と映画の違い】マイケル・バーリの利益と脚色されたエピソード
『マネー・ショート』は実話を基にしているが、ドキュメンタリーではない。実在の人物や取引を土台にしながら、映画として理解しやすいように登場人物の名前や人間関係、会話、出来事の見せ方を調整している。
映画と実際の出来事で異なるポイントまず大きな違いは、登場人物の名前だ。マイケル・バーリは実名で登場するが、マーク・バウムやジャレッド・ベネット、ベン・リカートなどは実在人物を基にした映画上の名前である。
加えて、ジャレッド・ベネットは実在のトレーダーをそのまま再現した人物ではなく、複合的なキャラクターとして設計されている。
アダム・マッケイ監督はNPRのインタビューで、物語の大きな流れや取引の経緯は実際の出来事に基づく一方、映画としての演出や人物の描写には変更を加えたことを説明している。
映画で脚色された具体的な部分代表的なのが、マーク・バウムの物語に含まれる家族に関するエピソードだ。実在人物の家族の意向を尊重するため、映画では個人的な悲劇の描き方が変更されている。
また、モルガン・スタンレーの経営危機をめぐる描写についても、映画では人物たちが直面する緊張感を高めるため、実際より直接的な脅威として表現された部分がある。監督自身が、こうした変更についてインタビューで説明している。
一方、マーク・バウムのチームが誤った電話番号から取引の情報を得る展開など、創作に見える出来事が実際に起きていたという点も興味深い。
マイケル・バーリは実際にいくら稼いだのか映画を見た人が気になるのが、住宅市場の崩壊を予測したマイケル・バーリの実際の利益だろう。
この点については、原作者マイケル・ルイスが2010年にVanity Fairで公開した著書の抜粋に、具体的な数字が記されている。
- 本人の利益:約1億ドル
- 投資家の利益:約7億2,500万ドル
- 2008年6月30日時点の投資家の累積リターン:489.34%
- 同期間のファンドのグロスリターン:726%
ただし、ここで注意したいのは、489.34%という数字が住宅市場への空売り取引だけの利益を意味するわけではないことだ。
これは、2000年11月1日のファンド設立時から2008年6月30日までの累積成績として紹介された数字であり、投資家にとっての手数料控除後のリターンである。住宅ローン関連取引だけの単独の利益率と混同してはいけない。
マイケル・ルイスの記述によれば、バーリは自身の利益として約1億ドル、投資家には約7億2,500万ドルの利益をもたらした。ファンドの累積リターンは、手数料などを控除した後でも489.34%に達していた。
本当に彼らは金融危機を予測していたのか答えは、基本的にはYESだ。ただし、すべての投資家が同じ時期に同じ情報を得て、同じ規模の利益を上げたわけではない。
バーリは2004年に住宅ローン関連市場の危険性を認識し、早い段階からCDSを購入していた。一方、他の投資家たちは、それぞれ異なる経路で市場の異常に気づき、取引を始めている。
また、住宅価格が下落しても、CDSの価値がすぐに現金化されるとは限らない。契約の満期や決済条件、取引相手の信用状態、途中で必要になる証拠金などが利益の実現に影響する。
映画で描かれる最大の教訓は、未来を予測したことだけではない。市場の多数派が間違っていると判断しても、実際にその予測が正しいと証明されるまで資金と時間を維持できるかという問題も重要だった。
【作品の見どころ・評価】アダム・マッケイ監督とアカデミー賞脚色賞
『マネー・ショート』が高く評価されている理由は、金融危機という難解なテーマを、単なる経済解説映画に終わらせなかったことにある。
アダム・マッケイ監督の独特な演出監督のアダム・マッケイは、『俺たちニュースキャスター』や『タラデガ・ナイト オーバルの狼』などのコメディー作品で知られる映画人だ。
本作では、そのコメディー演出の経験を生かし、金融危機という重い題材にテンポの速い編集や皮肉の効いた会話、第四の壁を破る演出を組み込んだ。
特に特徴的なのが、映画の途中で登場人物や有名人が金融用語を解説する演出だ。マーゴット・ロビーやセレーナ・ゴメス、アンソニー・ボーデインらが登場し、観客が理解しにくい金融商品の仕組みを別の視点から説明する。
これによって、専門知識がない人でも金融商品の構造を追いやすくなっている。
見どころ1:クリスチャン・ベールのマイケル・バーリクリスチャン・ベールの演技は、本作の大きな見どころだ。
バーリは金融市場の異常を見抜く優れた分析力を持ちながら、周囲とのコミュニケーションには不器用な人物として描かれる。周囲から理解されない状況でも、自分の分析を信じて取引を続ける姿には強い緊張感がある。
実際のマイケル・バーリと面会し、本人の服装や行動を研究したことも、役作りの背景として知られている。マッケイ監督のインタビューでも、ベールがバーリ本人と時間を過ごし、演技に反映させたことが語られている。
見どころ2:難解な金融用語を娯楽に変える編集CDS、CDO、MBSなど、普通なら金融専門家向けの説明になりそうな用語を、映画は映像や比喩を使ってテンポよく紹介する。
金融商品を積み上げられた建物のように表現したり、複雑な取引を別の分野の専門家が解説したりすることで、観客は少しずつ危機の構造を理解できる。
もちろん、映画の説明だけで金融商品の詳細を完全に理解できるわけではない。しかし、仕組みを知る入口としては非常に優れている。
見どころ3:利益を得た投資家だけを英雄にしない本作を単純な成功物語として見てしまうと、重要な部分を見落とす。
住宅市場の崩壊によって、投資家たちが利益を得た一方、住宅ローンを返済できなくなった家庭や職を失った労働者、資金繰りに苦しんだ企業も存在した。
映画は投資家たちの勝利を描きながら、その勝利が社会にとって何を意味するのかという問題も突きつける。金融市場での成功と、社会全体の幸福が必ずしも一致しないという矛盾こそ、本作の批評性を支える部分だ。
アカデミー賞脚色賞を受賞した実績本作は2016年2月28日に開催された第88回アカデミー賞で、作品賞、監督賞、助演男優賞、編集賞、脚色賞の5部門にノミネートされた。
そのうち、チャールズ・ランドルフとアダム・マッケイが脚本を担当した脚色賞を受賞している。
アカデミー賞の公式記録でも、2015年公開作品を対象とした第88回の脚色賞受賞作品として『The Big Short』が記録されている。
評価・評判は?金融に詳しくない人でも楽しめるのか映画の評価を見ると、金融危機という難しいテーマをエンターテインメントに変えた点が高く評価されている。
Metacriticでは、批評家による評価が100点満点中81点、ユーザー評価が10点満点中8.0点と紹介されている。批評家からの評価は総じて良好で、作品の構成や演技、社会風刺の鋭さが評価のポイントになっている。
一方で、金融用語が多く、会話や編集のテンポも速いため、一度見ただけでは内容を追い切れないという難しさもある。
特に、金融商品の仕組みを理解しないまま視聴すると、登場人物がなぜ利益を得られるのか分からず、物語の核心を見失いやすい。
おすすめできるのは、次のような人だ。
- リーマン・ショックや世界金融危機の原因を知りたい人。
- 実話を基にした金融ドラマが好きな人。
- 投資や経済、ウォール街の仕組みに関心がある人。
- 社会問題をブラックコメディーとして描く映画が好きな人。
- マイケル・ルイスのノンフィクション作品に興味がある人。
反対に、ゆっくりとした人間ドラマや、金融知識がなくても直感的に理解できる単純なストーリーを求める人には、やや難しく感じられる可能性がある。
【よくある質問】映画『マネー・ショート』に関するFAQ
Q1:映画『マネー・ショート 華麗なる大逆転』は実話ですか?
A1:はい。マイケル・ルイスのノンフィクション『世紀の空売り』を原作とし、リーマン・ショックを予見した投資家たちの実際の取引を基にしています。ただし、登場人物の名前や一部のエピソード、会話には映画としての脚色があります。
Q2:マイケル・バーリのモデルは実在する人物ですか?
A2:マイケル・バーリ本人がモデルです。クリスチャン・ベールが演じており、実際に住宅ローン関連債券の信用リスクを早期に見抜き、CDSを利用して住宅市場の下落に賭けました。
Q3:CDSとは簡単にいうと何ですか?
A3:債務不履行などの信用リスクに対する保護を売買する金融契約です。買い手は定期的なプレミアムを支払い、契約で定めた信用事故が発生した場合に補償を受けます。映画では住宅ローン関連債券の信用悪化に賭けるために使われました。
Q4:マネー・ショートのジャレッド・ベネットのモデルは誰ですか?
A4:ドイツ銀行のトレーダーだったグレッグ・リップマンが主な着想源です。ただし、アダム・マッケイ監督によれば、映画のジャレッドは実在人物をそのまま再現したものではなく、複合的な人物として描かれています。
Q5:マイケル・バーリは実際にいくら稼いだのですか?
A5:マイケル・ルイスの2010年の著書抜粋によれば、バーリ本人の利益は約1億ドル、投資家の利益は約7億2,500万ドルです。また、ファンド設立時から2008年6月30日までの投資家の累積リターンは、手数料などを控除した後で489.34%と記されています。
Q6:『マネー・ショート』はアカデミー賞を受賞していますか?
A6:はい。2016年の第88回アカデミー賞で脚色賞を受賞しました。脚本を担当したチャールズ・ランドルフとアダム・マッケイが受賞者です。
Q7:原作小説のタイトルは何ですか?
A7:マイケル・ルイスの『The Big Short: Inside the Doomsday Machine』です。日本語版は『世紀の空売り 世界経済の破綻に賭けた男たち』というタイトルで、文藝春秋から2010年9月に刊行されました。
『マネー・ショート 華麗なる大逆転』は、リーマン・ショックを予見した投資家たちの実話を基に、住宅ローン市場の崩壊と金融システムの問題を描いた作品だ。
物語の中心にあるのは、マイケル・バーリらが発見したサブプライムローンの危険性と、CDSを利用した信用リスクへの投資である。住宅価格が上昇し続けるという市場の前提が崩れたとき、証券化された金融商品とデリバティブを通じて損失が連鎖し、世界規模の金融危機へと発展した。
実話と映画の違いを理解するうえでは、マーク・バウムやジャレッド・ベネットなどの人物名が変更されていること、ジャレッドには複合的な人物造形があること、実際の取引と映画上の演出を区別することが重要だ。
また、バーリの利益として知られる489.34%という数字も、単独のCDS取引の利益率ではなく、ファンド設立以来の累積リターンである。数字の背景まで理解すると、映画の金融描写をより正確に読み解ける。
プロの視点で最も注目したいのは、金融危機を予測できた人がいたこと以上に、なぜ多くの金融機関や投資家が同じ危険を見落としていたのかという点だ。
問題は、住宅価格の下落を予測できなかったことだけではない。融資を増やす金融機関、証券化商品を販売する投資銀行、格付けを付与する機関、リスクを十分に理解せず商品を購入する投資家など、それぞれの利益や判断が複雑に絡み合っていたことにある。
この構造を理解すると、リーマン・ショックは単なる一企業の経営破綻ではなく、金融システム全体に蓄積されたリスクが一気に表面化した出来事だったと分かる。
2026年に改めて本作を見る価値は、過去の金融危機を懐かしむことではない。目の前の市場価格や格付け、専門家の説明をそのまま信じるのではなく、その裏側にある契約内容や資金の流れ、リスクを誰が負担しているのかを考える視点を得られることだ。
金融の知識がない人にも、投資の経験がある人にも、そして経済ニュースを日常的に読む人にも、長く見る価値のある一本である。